⛳️ทรัพย์สินที่ได้ลดจำนวนภาษีที่ต้องจ่าย
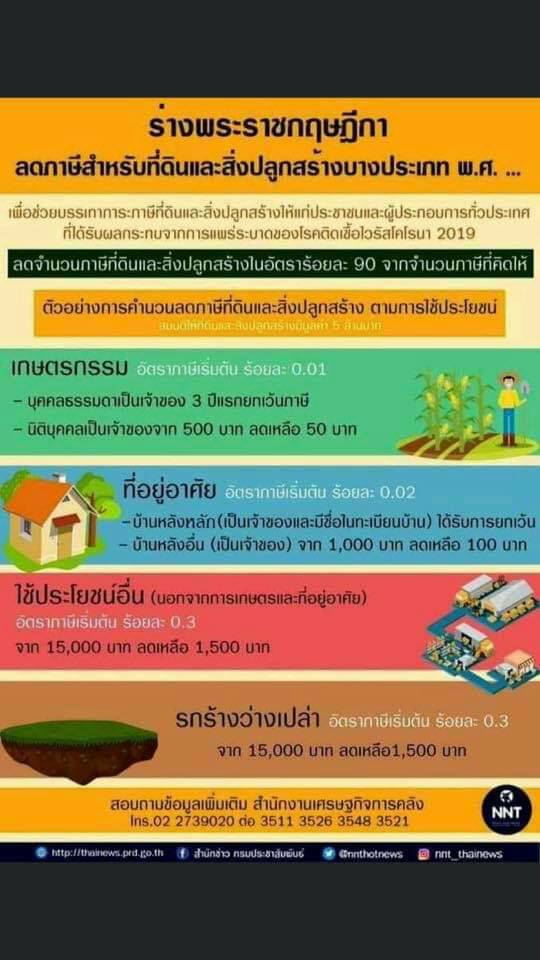
👉สำหรับที่ดินหรือสิ่งปลูกสร้างบางประเภท จะได้รับการลดภาษีตามพระราชกฤษฎีกา (พ.ร.ฎ.) ลดภาษีที่ดินและสิ่งปลูกสร้าง พ.ศ. 2563 ได้แก่
👇👇👇👇👇👇👇👇👇👇👇👇👇👇
ลดภาษี 50% 🌈ของจำนวนภาษีที่จะต้องเสีย สำหรับกรณีดังนี้
✅ที่ดินและสิ่งปลูกสร้าง หรือสิ่งปลูกสร้างที่เป็นห้องชุด ที่เจ้าของเป็นบุคคลธรรมดา ได้มาจากมรดก โดยใช้เป็นที่อยู่อาศัยและมีชื่ออยู่ในทะเบียนบ้าน และต้องจดทะเบียนสิทธิและนิติกรรมเกี่ยวกับทรัพย์สินนั้นก่อนวันที่ 13 มีนาคม 2562
✅ที่ดินที่เป็นที่ตั้งของโรงผลิตไฟฟ้า รวมถึงที่ดินและสิ่งปลูกสร้างอื่นที่ใช้ประโยชน์เกี่ยวเนื่องกับเขื่อนที่ใช้ผลิตไฟฟ้า
ลดภาษี 90% 🌈ของจำนวนภาษีที่จะต้องเสีย สำหรับกรณีดังนี้
📌ที่ดินหรือสิ่งปลูกสร้างที่เป็นอสังหาริมทรัพย์รอการขายของสถาบันการเงิน สถาบันการเงินเฉพาะกิจที่มีกฎหมายเฉพาะจัดตั้งขึ้น สถาบันการเงินประชาชน บริษัทบริหารสินทรัพย์ เป็นเวลาไม่เกิน 5 ปี นับจากวันที่อสังหาริมทรัพย์นั้นตกเป็นของหน่วยงาน
📌ที่ดินหรือสิ่งปลูกสร้างที่อยู่ระหว่างการพัฒนาเป็นโครงการจัดสรรเพื่ออยู่อาศัย หรืออุตสาหกรรม เป็นเวลาไม่เกิน 3 ปี นับแต่วันได้รับอนุญาตจัดสรรที่ดิน
📌ที่ดินหรือสิ่งปลูกสร้างที่อยู่ระหว่างการพัฒนาเป็นอาคารชุด เป็นเวลาไม่เกิน 3 ปี นับแต่วันได้รับอนุญาตก่อสร้าง
📌ที่ดินหรือสิ่งปลูกสร้างที่อยู่ระหว่างการพัฒนาเป็นนิคมอุตสาหกรรม เป็นเวลาไม่เกิน 3 ปี นับแต่วันได้รับอนุญาตจัดตั้งนิคมอุตสาหกรรม
📌ที่ดินหรือสิ่งปลูกสร้างที่ได้ดำเนินการตามกฎหมายว่าด้วยการจัดสรรที่ดิน กฎหมายว่าด้วยอาคารชุด หรือกฎหมายว่าด้วยการนิคมอุตสาหกรรมแห่งประเทศไทยแล้ว และผู้ประกอบการที่ได้รับอนุญาตตามกฎหมายดังกล่าวยังไม่ได้ขาย เป็นเวลาไม่เกิน 2 ปี นับแต่วันที่ 13 มีนาคม พ.ศ. 2562
📌ที่ดินหรือสิ่งปลูกสร้างที่ใช้ประโยชน์ในกิจการของสถาบันอุดมศึกษา เฉพาะที่ใช้เป็นที่ตั้งตามแผนผังแสดงบริเวณและอาคารที่ระบุในรายการข้อกำหนดจัดตั้งสถาบันอุดมศึกษานั้น
📌ที่ดินหรือสิ่งปลูกสร้างที่ใช้ประโยชน์ในกิจการโรงเรียนเอกชน สถาบันอุดมศึกษา เฉพาะที่ใช้เป็นที่ตั้งตามแผนผังแสดงบริเวณและอาคารที่ระบุในรายการตราสารจัดตั้งโรงเรียนนั้น ได้แก่ โรงเรียนในระบบ, โรงเรียนนอกระบบ ประเภทสอนศาสนา, โรงเรียนนอกระบบ ประเภทศูนย์การศึกษาอิสลามประจำมัสยิด (ตาดีกา) และโรงเรียนนอกระบบ ประเภทสถาบันศึกษาปอเนาะ
📌ที่ดินหรือสิ่งปลูกสร้างที่ใช้เป็นสถานบริการประชาชนทั่วไป เช่น ลานเล่นกีฬา, สวนสัตว์, สวนสนุกที่ได้รับอนุญาตตามกฎหมาย, ที่จอดรถของการรถไฟฟ้าขนส่งมวลชนแห่งประเทศไทย, ที่ดินที่เป็นลานจอดรถโดยสารสาธารณะในสถานีขนส่งผู้โดยสาร, ที่ดินหรือสิ่งปลูกสร้างในสนามบินที่ใช้เป็นทางวิ่ง ทางขับ และลานจอดอากาศยาน
📌ที่ดินหรือสิ่งปลูกสร้างที่เป็นที่ตั้งของถนน หรือทางยกระดับที่เป็นทางพิเศษ หรือเป็นทางหลวงสัมปทาน
😊😊😊😊😊😊😊
ศึกษาเพิ่มเติมได้ที่
👇👇👇👇
พระราชกฤษฎีกา (พ.ร.ฎ.) ลดภาษีที่ดินและสิ่งปลูกสร้าง