⛳️🥑🥦🥬🥒🌶🌽
เ ก ษ ต ร ก ร ร ม
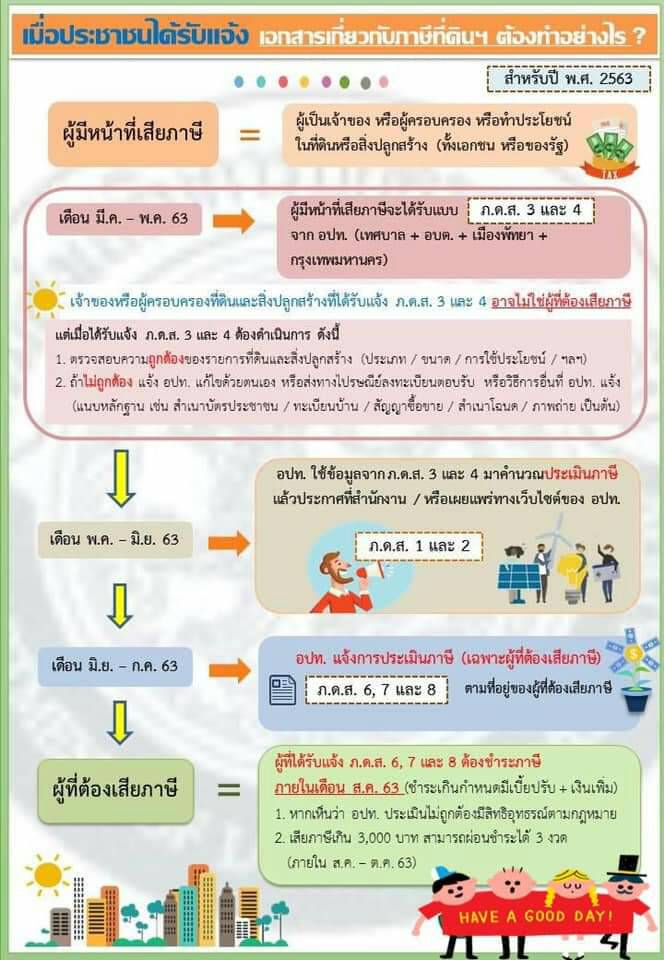
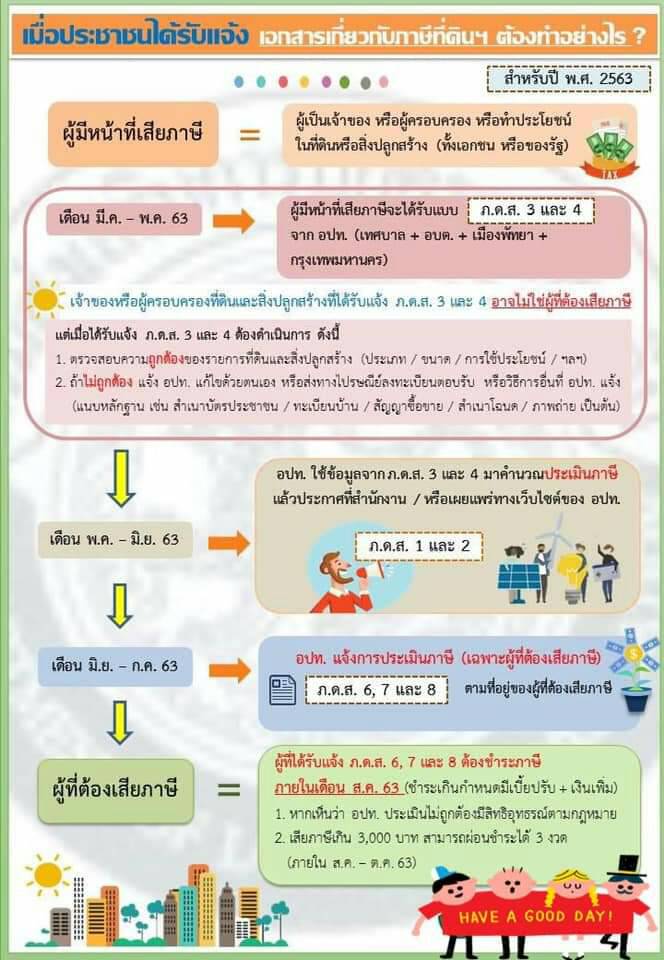
* กรณียกเว้นและลดภาษีที่ดินและสิ่งปลูกสร้าง👩🌾👨🌾
✅1. กรณีเป็นบุคคลธรรมดาที่ทำการเกษตร
ไม่ต้องเสียภาษีใน 3 ปีแรกที่กฎหมายบังคับใช้
(ปี 2563-2565)
ปีที่ 4 เป็นต้นไป (ตั้งแต่ปี 2566 เป็นต้นไป)
ได้รับยกเว้น 50 ล้านบาทแรก/เขตอปท.
แต่หากเป็นนิติบุคคลจะไม่ได้รับการยกเว้น
✅2. เฉพาะปี 2563 ได้ลดภาษี 90% ของจำนวนภาษีที่ต้องเสีย ทั้งบุคคลธรรมดาและนิติบุคคล เพื่อบรรเทาสถานการณ์COVID-19
👉 ดังนั้น เมื่อหักค่ายกเว้นแล้วจะได้อัตราภาษีที่ดินเพื่อการเกษตรสำหรับบุคคลธรรมดา ดังนี้
🌈ปี 2563
- บุคคลธรรมดาที่ทำการเกษตร ไม่ต้องเสียภาษีที่ดิน
- นิติบุคคลที่เป็นเจ้าของพื้นที่ทำการเกษตร คิดภาษีที่ดินตามอัตราปกติ แต่ได้ลดจำนวนภาษีที่ต้องจ่าย 90% เหลือจ่ายเพียง 10% ของเงินที่คำนวณได้
🌈ปี 2564-2565
- บุคคลธรรมดาที่ทำการเกษตร ไม่ต้องเสียภาษีที่ดิน
- นิติบุคคลที่เป็นเจ้าของพื้นที่ทำการเกษตร เสียภาษีที่ดินตามอัตราปกติ
🌈ปี 2566 เป็นต้นไป
- บุคคลธรรมดาที่ทำการเกษตร มีที่ดินมูลค่าไม่เกิน 50 ล้านบาท ได้รับการยกเว้นภาษี กรณีที่ดินมีมูลค่าเกิน 50 ล้านบาท เก็บภาษีส่วนเกิน สูงสุดไม่เกิน 0.15%
- นิติบุคคลที่เป็นเจ้าของพื้นที่ทำการเกษตร เสียภาษีที่ดินตามอัตราปกติ
🚦เท่ากับว่า หากเรา (บุคคลธรรมดา) มีที่ดินทำการเกษตรที่มีมูลค่าไม่เกิน 50 ล้านบาท ก็จะได้รับการยกเว้นไป ไม่ต้องเสียภาษีเลยสักปี